AIは企業に広く入ったが、幹部の答えでは雇用も生産性もまだ大きく動いていない。7か国9,000人近くが見込む次の3年
NBERの7か国調査(2026年10月改訂版)では、平均78%の企業がAIを使う一方、過去3年の雇用に影響なしと答えた企業は87%、生産性は83%だった。幹部は今後3年に生産性の効果が大きくなると見込み、その見込みは大企業や一部の産業の幹部ほど大きい。英ONSの統計と合わせて整理する。
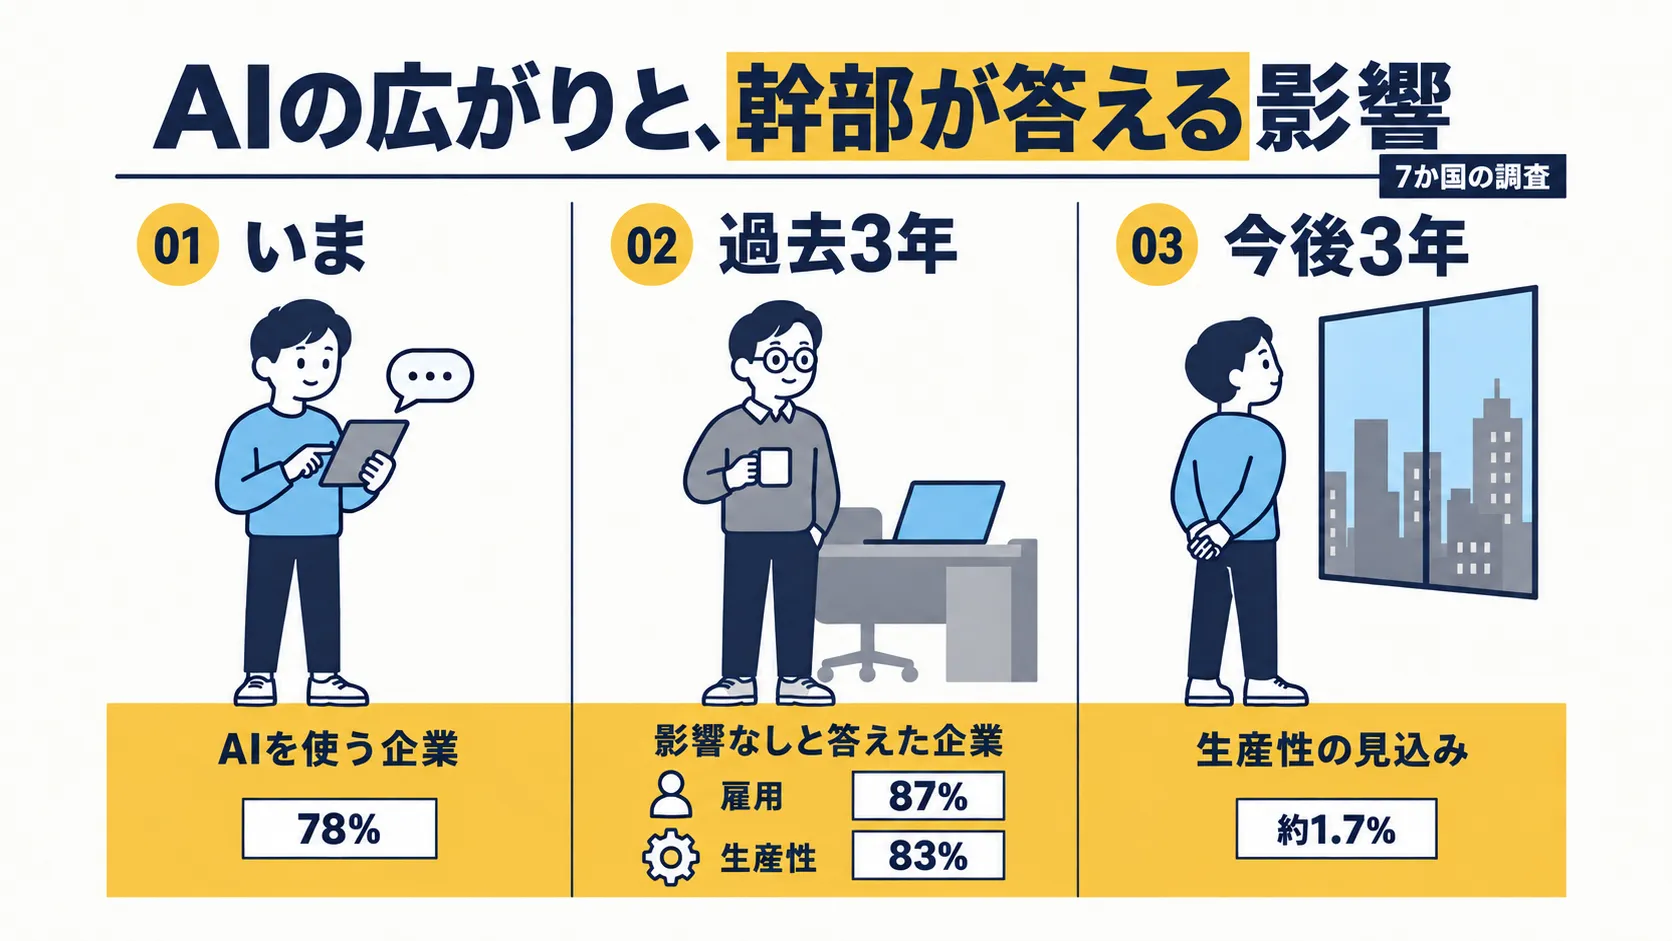
AIは、一部の先進企業だけの道具ではなくなった。全米経済研究所(NBER)が経営幹部9,000人近くに聞いた7か国の調査(2026年10月改訂版)では、78%の企業がAIを使い、幹部の8割が自分でも日常的に使う。では、この広がりは、雇用と生産性を実際に動かしたのか。
本記事の主張は次のとおりである。AIは企業に広く入ったが、経営幹部の答えでは、雇用も生産性もまだ全体を大きく動かしていない。影響は人数よりも仕事の中身に表れており(英国の統計)、導入と支出は一部の企業に偏っている(米英の統計)。幹部は今後3年に生産性の効果が大きくなると見込み、その見込みは大企業や一部の産業の幹部ほど大きい。
読み終えたとき、読者はAIの影響が「いまどこまで来ていて、これからどこに表れそうか」を、数字で説明できる。数字は2026年10月22日時点の、2026年10月改訂版による。
AIは企業の多数派に入ったが、使い方はまだ浅く、導入も支出も偏っている
7か国の幹部調査では、平均78%の企業がAIを使い、幹部の8割が自分でも使う
論文は、AI技術の一覧から一つでも使う企業を、AIを使う企業と数える。2026年5〜7月の調査では、その割合(導入率)が7か国の平均で78%だった。国別は米国95%、英国88%、カナダ82%、ドイツ78%、オーストラリア68%、メキシコ64%、南アフリカ56%で、最も使われる技術は生成AI(63%の企業)である。回答した幹部の80%も日常的にAIを使い、週平均は2.1時間である。これは幹部本人の利用で、従業員の利用率ではない。
英国の公的統計では約35%で、使う技術の数はあまり増えていない
英国統計局(ONS)の企業調査(BICS、Business Insights and Conditions Survey)では、従業員10人以上の企業でAIを使う割合が、2023年末の約12%から2026年6月の約35%へ、3倍近くになった(自己申告)。規模と業種の差は大きく、従業員250人以上では49%、情報通信は58%、建設は13%である。一方で、AIを使う企業1社あたりの技術の数は約1.4から約1.6にとどまり、「広く使っている」企業は、使う企業のうち10%である。
同じ英国でも、NBERの調査(88%)とONSの約35%は大きく違う。調査の対象、設問、重みづけ、回答者が違い、ONSは、旧版のNBERの値と比べた差について、一部を測り方によると書く。低い推定は労働者や業務単位の利用を積み上げた値、高い推定は全社を見渡して「いずれかを使うか」を捉えた値である。調査ごとに導入率が違う理由は、「AI導入率」を扱った別の記事で整理している。
米英では、2026年のAI支出の見込みの半分が企業の2%未満に集まる
論文は、米国と英国の企業にだけ、AI関連の支出(ソフトウェア、研修など)を聞いている。米国企業は2026年に従業員1人あたり2,043ドル(約2,000ドル。従業員が多い企業ほど重く数えた平均)を使う見込みで、2026年の支出の50%を占めるのは、米国で1.8%、英国で1.3%の企業である。この集中は米国と英国の設問の結果で、7か国には広げられない。
広がりの大きさと影響の大きさは、別の目盛りで測る必要がある。この広がりを前提に、過去3年の雇用から確かめる。
過去3年の雇用は、幹部の答えでも別の調査でも、人数ではほとんど動いていない
論文は幹部に、AIの導入が自社の従業員数と、従業員1人あたり売上(論文はこれを生産性と定義する)に与えた影響を、過去3年と今後3年のそれぞれについて5段階で聞いた。以下、過去3年の答えを「過去3年の影響(幹部の自己評価)」と呼ぶ。
幹部の87%は、雇用への影響なしと答えている
雇用について「影響なし」と答えた企業は、7か国の全企業で87%だった。国別はドイツ95%(2026年1月の値)からオーストラリア74%までである。残りは増減の両側に小さく散る(小さな減少5%、小さな増加5%、大きな減少1%、大きな増加2%)。回答に値を割り当てて求めた平均(3年累計)は+0.06%で、論文は「事実上ゼロ(essentially zero)」と書く。
別の三つの調査も、人数の大きな変化は捉えていない
ONSのBICS(2026年6月、38,637社が回答)では、AIを導入した企業の人員数への影響は、規模別に「変化なし」が約48〜57%、「減少」が4.5〜6.7%で、「増加」は開示された規模で1.0%と1.2%である。「不明」と「該当なし」も1割前後から3割台ある。ONSは、AIの利用はまだ人員数全体の幅広い変化に結びついていないと書く。
セントルイス連邦準備銀行(セントルイス連銀)のブログは、米欧の産業別のデータで、AIの導入と雇用の増減に明確な関連を見いだしていない(産業ごとの関連で、個々の企業への影響ではない)。米国の最高財務責任者(CFO)への調査(NBERの別のワーキングペーパー34984、約750人)も、2025年はAI由来の雇用への影響がほぼないと集計する。この調査は著者の一部が7か国調査の論文と重なり、独立した確認ではなく、別の標本・別の設計の調査として並べる。
人数に表れない変化として、英国の企業は影響を受けた役割を挙げている
ONSは、特定のAI技術を使う企業に、影響を受けた役割を聞いている。視覚コンテンツを作るAIを使う企業では、半数超が創作・デザインの役割への影響を挙げる。機械学習による画像処理を使う企業では、事務の役割への影響を挙げる割合が51%、創作・デザインの役割では47%である(値はONSの図のデータによる。ONSの解説文は二つの役割について53%と書くが、図のデータと合わない)。ONSは、AIが企業内の役割ごとの仕事の配分に影響していると読むが、影響の向き(役割が増えるのか、置き換わるのか)は示していない。これは英国の、その技術を使う企業の回答で、7か国には広げられない。
人数はほとんど動いていないが、英国の企業は役割への影響を挙げている。雇用の次は、生産性である。
過去3年の生産性は、幹部の答えでは小さく、測り方で幅が出る
83%は影響なしと答え、平均は3年累計で約0.5%である
生産性(売上高÷従業員数)について「影響なし」と答えた企業は、全企業で83%だった。国別はドイツ91%からメキシコ75%までである。残りはプラス側に寄り、小さな増加12%、大きな増加3%に対し、減少側は、小さな減少が1%、大きな減少が1%未満である。平均(3年累計)は+0.46%で、論文の本文は「約0.5%」と書く。要旨は年率で、年0.2%と書く。英国と米国に限ると、この値は2026年の年初の0.2〜0.3%から、2026年半ばの0.5%になった。
別の物差しでは、幹部の体感と、売上と雇用から求めた値が開く
米国のCFO調査は、2025年(過去1年)のAIによる労働生産性の変化を二つの方法で出している。幹部に直接聞いた体感の値は平均1.8%、「AIによる売上の変化」と「AIによる雇用の変化」の申告から差し引いて求めた値は0.6%である。後者も回答から作った値で、実測ではない。著者は差を、売上にまだ反映されていない改善を含む可能性があるとみる。1年の値なので、3年累計とは大きさを比べない。
セントルイス連銀のブログは、米国の産業別のデータで、労働者のAI利用率が10ポイント高い産業ほど、コロナ禍前の傾向と比べた累積の生産性成長が2.9ポイント高いという関連を示すが、著者自身は因果関係を示すものではないと書く。測り方で数字が変わる論争は、AIの生産性効果の測定を扱った別の記事で整理している。
生産性への過去3年の影響も、幹部の答えでは小さい。ただし大きさは物差しによって幅がある。
今後3年は、生産性の効果が大きくなり、雇用は増減に割れると見込まれている
では、AIの広がりに追いついていない影響は、これから追いつくと見込まれているのか。同じ幹部が今後3年について答えた値を、過去3年と並べる。
| 項目 | 過去3年の影響(幹部の自己評価) | 今後3年の見込み | 差または比 |
|---|---|---|---|
| 生産性は「影響なし」の割合 | 83% | 53% | 30ポイント低下 |
| 雇用は「影響なし」の割合 | 87% | 57% | 30ポイント低下 |
| 生産性の平均(3年累計) | +0.46% | +1.70% | 約3.7倍(差は+1.24ポイント) |
| 雇用の平均(3年累計) | +0.06% | -0.40% | 0.46ポイント低下 |
| 産出の平均(生産性と雇用の和、3年累計) | +0.52% | +1.30% | +0.78ポイント |
割合は論文の図8B〜11B、平均と産出は表4の値で、差と比はこの記事の計算である。割合の差は図の整数ラベル同士で、±1ポイントの幅がある。生産性の比は、本文の丸め値(1.7÷0.5)なら約3.4倍で、どちらも3倍を超える。差と比は5段階の回答に割り当てた値の平均同士の計算で、実測した増加率ではない。
生産性は、7か国のすべてで過去3年を上回る効果が見込まれている
今後3年の生産性の平均は、全企業で+1.70%で、論文は年率に直すと約0.6%にあたると書く。回答は「影響なし」が53%、小さな上昇が27%、大きな上昇(5%超)が16%で、プラス側に寄る。7か国のすべてで、今後3年の見込みは過去3年の値を上回る。著者は導入部で、年0.6%を、欧州・北米の平均的な生産性成長(年1〜2%程度)に照らして大きな影響と書く。
雇用は平均では小さいが、4割超の企業が増減のどちらかを見込む
今後3年の雇用の平均は、全企業で-0.40%(約0.4%の減少)である。「影響なし」は57%に下がり、大きな減少8%、小さな減少20%、小さな増加10%、大きな増加6%と両側に散る。論文は、集計では相殺されても、AIが相当な雇用の創出と消滅を生みうることを示すと書く。国別では英国と米国が約-1.3%、メキシコが約+0.6%と、符号も分かれる。導入企業で採用と解雇が同時に増えるという別の調査は、OECDとGallupの記事で扱っている。
より大きな効果を見込むのは、大企業、情報通信と金融保険、米英加の幹部である
論文は導入部で、大企業と高賃金企業の幹部、情報通信と金融保険の産業の幹部、米国・英国・カナダの幹部が、より大きな生産性の向上を見込むと書く。国の比較は7か国の値だが、企業規模と産業の比較は英国の企業のデータによる。英国のデータで産業と時期をそろえて企業規模と平均賃金を比べると、統計的に有意な関連があるのは企業規模で、平均賃金には認められない。大きな企業ほど、生産性の効果と雇用の減少の両方を大きく見込む。産業別の今後3年の生産性の見込みは、情報通信が+4.4%、金融保険・不動産・専門科学技術が約+3.4%である。
これらは効果の見込みの違いである。過去3年の影響の産業別の内訳は、論文の付録に英国の企業の自己評価としてだけあり、生産性が最も大きいのは情報通信の+1.3%と専門・科学技術の+1%である。企業規模別の内訳は載っておらず、大企業ほど過去3年の効果が大きかったかは示されていない。
生産性の増加は、人員の削減より、生産の増加として見込まれている
論文は、生産性の見込みが1ポイント大きい企業で、雇用の見込みは約0.07ポイント低いだけ(散布図の傾き-0.07)という関係を示し、企業は生産性の増加の大きな部分を、人員の削減ではなく生産の増加として見込むと書く。上の表の値で見ると、見込みの生産性1.70は、産出の増加1.30と、雇用の減少0.40に分かれ、産出で来る割合は約76%、雇用の減少で来る割合は約24%である(この記事の計算。全企業の平均同士の算術で、企業ごとの内訳ではない)。
過去3年の影響と今後3年の見込みを並べると、見込みの側が大きい
| 国 | 導入率(%) | 過去3年の生産性(%) | 今後3年の生産性(%) | 今後3年の雇用(%) |
|---|---|---|---|---|
| 全企業(7か国) | 78 | +0.46 | +1.70 | -0.40 |
| 米国 | 95 | +0.48 | +2.33 | -1.26 |
| 英国 | 88 | +0.54 | +2.62 | -1.31 |
| カナダ | 82 | +0.36 | +2.02 | -0.08 |
| ドイツ | 78 | +0.24 | +0.87 | -0.06 |
| オーストラリア | 68 | +0.47 | +0.73 | -0.50 |
| メキシコ | 64 | +0.72 | +1.85 | +0.59 |
| 南アフリカ | 56 | +0.04 | +0.61 | +0.06 |
導入率は論文の図4A、ほかの列は表4から拾い、一つの表にまとめたのはこの記事である。生産性と雇用は3年累計の平均で、ドイツの生産性と雇用は2026年1月の値(導入率は5〜7月)、メキシコの雇用は原表で0.585である。全企業は回答数で加重した平均である。南アフリカの回答は100〜120件前後と少ない。
メキシコは導入率が64%で、過去3年の生産性は最大である。
過去3年の影響と今後3年の見込みを並べると、大きいのは見込みの側である(導入率は企業の割合で単位が違うため、比べない)。論文によると、生産性の見込みは大企業、情報通信と金融保険の産業、米英加の幹部ほど大きい。次の節で、数字が何を測っているかを確かめる。
この数字が言えるのは、7か国の企業の幹部の自己評価の範囲までである
過去3年の影響も今後3年の見込みも、同じ幹部の自己評価である。二つは別の列の値で、並べて差を読むことはできるが、見込みを過去3年の延長線につないで読む根拠はない。数字が何を測り、何を測っていないかを、四点で確かめる。
平均は5段階の回答に割り当てた値で、国ごとに集計の仕方が違う
幹部が選ぶのは5段階の選択肢で、増減率は答えていない。平均は、大きな増減に±7.5%、小さな増減に±2.5%、影響なしに0%を割り当てて求めた値である。たとえば今後3年の生産性の平均1.7%のうち、「5%超の大きな上昇」と答えた16%の企業が一律7.5%と数えられる寄与は約1.2ポイントで、約7割を占める(この記事の計算)。加重は国ごとに違い、ドイツの回答数は全体の約26〜27%を占めるが、ドイツの値は2026年1月のものである。
査読前の論文で、版と調査の回によって数字が動く
論文は2026年2月に発行され、10月に改訂された。NBERの正式な出版物に付く審査を受けておらず、旧版もある。たとえば初版は、設問に答えなかった米国企業を非利用者に数えていたが、改訂版は欠損として扱い、米国の導入率は94%(2025年11月)・95%(2026年6月)になった。過去3年の生産性の節で見た英国と米国の値が年初から動いたことも、調査の回(波)ごとに数字が動く例である。
見込みの当たり外れは、この調査では確かめられていない
論文は、米国と英国の調査で、1年先の売上と雇用の予想を幹部に聞き、1年後の実際の値と照らして、予想はよく対応していると書く。確かめたのは1年先の売上と雇用で、AIの3年先の効果そのものではない。一方で著者は、雇用の見込み(約-0.4%)でさえ悲観的すぎると書く。理由は三つある。AIによる生産性の向上が経済全体の雇用を押し上げる効果を、先を聞く調査では捉えられないこと、まだ生まれていない企業の雇用増を含まないこと、標本が最も若い企業を過小に代表することである。
聞いているのは企業の人数と生産性で、賃金・失業・格差は含まれない
論文がAIの影響として聞くのは、自社の従業員数と、従業員1人あたり売上の二つである。AIが賃金・失業・所得格差に与えた影響は聞いておらず、労働者の集団別の雇用変化も測れないと論文は書く。この記事の「影響」は、企業と働き方の範囲に限る。
日本の経営幹部に同じ問いを聞いた数字は、この論文にない
7か国に日本は含まれない。論文の本文と付録に日本を対象にした調査は載っておらず、全文に「Japan」の語も出てこない。他国の数字を日本の値として置くことも、日本の別の統計で空白を埋めることもしない。設問と母集団が違うためである。
日本企業の実態は、総務省の令和8年版情報通信白書を扱った記事(利用と取り組み)と厚生労働省とIPAの統計を扱った記事(効果)で整理している。本記事の数字は、7か国の経営幹部の回答に限った値である。
AIの広がりに、幹部が答える雇用と生産性の影響はまだ追いついておらず、生産性の見込みは大企業や一部の産業の幹部ほど大きい
7か国の企業の78%にAIが入り、幹部の8割が自分でも使う。ただし、導入には企業の規模と業種で大きな差があり、使い方もまだ浅い(英国の統計)。2026年のAI支出の見込みも、米英では半分が企業の2%未満に集まる。過去3年の影響は、雇用で87%、生産性で83%の幹部が「影響なし」と答える水準にとどまった。人数はほとんど動かない一方で、英国で特定のAI技術を使う企業は、影響を受けた役割を挙げている。
今後3年について、幹部は生産性の効果が3年累計で約1.7%に大きくなり、雇用は増減に割れると見込む。論文によると、より大きな効果を見込むのは、大企業の幹部、情報通信と金融保険の産業の幹部、米英加の幹部である。
幹部が答える影響は、AIの広がりにまだ追いついていない。
この読みは、次の波で揺らぎうる。論文は半年ごとの調査を続ける意向を示している。確かめる点は二つある。一つは、「影響なし」の割合が雇用の87%、生産性の83%から下がるかどうか。もう一つは、今後3年の見込みで増減に割れた回答が、過去3年の影響の側に現れるかどうかである。見込みが過去の影響として確かめられるまで、今後3年の数字は幹部の見込みとして読むのが妥当だ。
自社の効果を、実測する
ROI・KPIの指標と雛形で、自社の効果を測る手順を整理した解説。
参照した資料(いずれも2026年10月22日に取得)は次のとおりである。
- NBER Working Paper 34836「Firm Data on AI」2026年10月改訂版(ページ、PDF)
- NBER Working Paper 34984「Artificial Intelligence, Productivity, and the Workforce」2026年3月(ページ)
- 英国統計局(ONS)「Artificial intelligence in UK businesses: 2023 to 2026」2026年7月20日公表(ページ)
- セントルイス連銀「Mind the Gap: AI Adoption in Europe and the U.S.」2026年3月30日(ページ)。ブログの見解は、セントルイス連銀や連邦準備制度の見解とは限らないと注記されている
執筆
AI通信 編集部
AIが社会・ビジネス・日常へ浸透する構造を、官公庁・調査機関・一次論文のデータで追っています。速報より文脈、感覚より数字——変化の「なぜ」を理解することで、次の動きが読める記事を目指しています。
この記事をシェア
関連記事
- 「AI導入率」の読み解き方。数字を疑うための三つの問いをFRBの分析に学ぶ
「AI導入率」は調査によって18%とも41%とも78%とも報告される。米連邦準備制度理事会のFEDSノートと国勢調査局の最新データを教材に、誰に聞き、何を導入と数え、どう集計したかという三つの問いから、氾濫する数字を読み解く方法を解説する。
- 「効率化はできた、稼ぐ力はまだ」。厚労省とIPAの二つの一次統計が示す共通パターン
厚生労働省「労働経済動向調査」(2026年2月・新設項目)とIPA「DX動向調査」(1,799社)という、母集団の異なる政府系一次統計が独立に同じ構造を示す。AI活用の狙いは業務効率化に集中し、効果も効率化には表れるが、人手不足の解消や売上・利益の向上にはほとんど届いていない。
- 「使っているが、変えていない」。総務省令和8年版情報通信白書が示す日本のAI組織的取組ギャップ
総務省令和8年版情報通信白書によれば、日本の生成AI利用率は個人58.8%・企業86.4%へ急伸し、企業では米独中との差が小さくなった。だが「業務変革の組織的な取組はない」と答えた日本企業は27.0%で、米国1.4%・独4.9%・中国2.6%を大きく上回る。利用率の先に残るギャップを一次データで読み解く。